Besoin de tout contrôler ? Découvre pourquoi lâcher prise peut d’abord créer de l’inconfort et comment construire une sécurité intérieure plus souple.
Introduction
Tu vérifies une dernière fois.
Puis une deuxième.
Tu anticipes ce qui pourrait mal tourner, prépares une solution au cas où la première échouerait et, avant même qu’une décision financière soit réellement nécessaire, ton esprit a déjà parcouru plusieurs scénarios possibles.
Pendant longtemps, cela peut même ressembler à une qualité : être prévoyant, responsable, organisé, ne rien laisser au hasard.
Puis arrive un moment étrange. Tu essaies de lâcher un peu de contrôle… et tu ne te sens pas immédiatement plus libre.
Tu te sens parfois plus exposé.
C’est l’un des paradoxes du besoin de tout contrôler : lorsque le contrôle est devenu une manière de créer de la sécurité, le réduire peut d’abord provoquer davantage d’inconfort. Ce n’est donc pas nécessairement le lâcher-prise lui-même qui fait peur, mais ce que ton esprit croit perdre lorsque tu ne contrôles plus tout.
Dans ta relation à l’argent, cela peut apparaître lorsque tu dois investir sans garantie absolue, attendre une réponse, accepter qu’un mois soit moins prévisible, déléguer, laisser une stratégie produire ses effets ou prendre une décision avec seulement les informations disponibles aujourd’hui.
L’objectif n’est pas de devenir insouciant.
Il est d’apprendre progressivement qu’entre tout contrôler et tout abandonner, il existe une troisième possibilité : agir avec discernement tout en acceptant la part d’incertitude qui ne peut pas être supprimée.
Table des matières
Pourquoi le contrôle peut donner une impression de sécurité
Le contrôle n’est pas mauvais en soi.
Faire un budget, vérifier un contrat, comparer plusieurs solutions, prévoir une réserve financière ou analyser les conséquences possibles d’une décision sont des comportements parfaitement rationnels. Une bonne gestion financière nécessite une certaine capacité d’anticipation.
La difficulté commence lorsque le contrôle ne sert plus seulement à préparer une décision, mais à faire disparaître l’incertitude avant de t’autoriser à agir.
Tu ne cherches alors plus simplement une information utile.
Tu cherches la garantie que rien d’inattendu ne se produira.
Or cette garantie existe rarement.
Pour quelqu’un qui a longtemps associé l’incertitude au danger, continuer à analyser peut apporter un soulagement immédiat : tant que tu vérifies, compares, prépares ou retardes, tu as encore l’impression de maîtriser ce qui pourrait arriver.
C’est précisément pourquoi le contrôle peut devenir auto-entretenu.
Plus tu utilises le contrôle pour calmer l’incertitude, plus l’incertitude risque de devenir difficile à tolérer sans contrôle.
Ce mécanisme peut ensuite se glisser dans la relation à l’argent : attendre d’être absolument certain avant d’investir dans son activité, vérifier excessivement ses comptes, hésiter devant chaque dépense pourtant prévue, vouloir connaître précisément les résultats d’une action avant de l’entreprendre ou repousser une décision parce qu’il manque toujours « une dernière information ».
Si tu reconnais ce fonctionnement, l’article Pourquoi as-tu besoin de te sentir totalement prêt avant d’agir avec l’argent ? permet d’approfondir cette recherche de certitude qui précède parfois l’action.
Ce qui se passe quand tu commences réellement à lâcher prise
On imagine facilement le lâcher-prise comme un soulagement immédiat.
Tu contrôlais. Tu arrêtes. Tu respires.
Dans la réalité, la transition peut être beaucoup moins linéaire.
Lorsque tu modifies un fonctionnement qui t’a longtemps permis de te rassurer, l’absence de ton ancien réflexe peut elle-même devenir inconfortable.
Tu envoies une proposition sans la relire six fois.
Tu effectues une dépense planifiée sans retourner consulter ton compte quelques minutes plus tard.
Tu publies une offre sans pouvoir prédire sa réception.
Tu prends une décision avec suffisamment d’informations, mais sans certitude absolue.
Et une pensée apparaît :
Et si j’avais oublié quelque chose ?
C’est là que le travail devient intéressant.
L’objectif n’est pas nécessairement de supprimer cette pensée. Il consiste plutôt à découvrir que tu peux ressentir une incertitude sans devoir immédiatement lui répondre par davantage de contrôle.
Cette distinction change beaucoup de choses.
Lâcher prise ne devient plus : « Je dois réussir à ne plus avoir peur. »
Il devient : « Je peux prendre une décision raisonnable même si une partie de moi préférerait encore une garantie supplémentaire. »
Le piège du surcontrôle dans ta relation à l’argent
Le surcontrôle est trompeur parce qu’il peut ressembler à de la discipline.
Vu de l’extérieur, tu es prudent.
À l’intérieur, pourtant, une quantité considérable d’énergie peut être consacrée à empêcher quelque chose qui n’est même pas arrivé.
Avec l’argent, cela peut prendre des formes opposées.
Certaines personnes contrôlent en évitant toute dépense. D’autres multiplient les tableaux, prévisions et vérifications. D’autres encore changent continuellement de stratégie parce qu’attendre les oblige à tolérer une période pendant laquelle elles ne savent pas encore si leurs efforts fonctionneront.
Le point commun n’est donc pas le comportement visible.
C’est sa fonction.
Est-ce que ce comportement t’aide réellement à gérer ton argent, ou sert-il surtout à réduire momentanément ton inconfort face à l’incertitude ?
Cette question permet de sortir d’une opposition trop simpliste entre « contrôle » et « lâcher-prise ».
Tu n’as probablement pas besoin de supprimer le contrôle.
Tu as besoin de distinguer celui qui protège réellement quelque chose d’important de celui qui tente de créer une certitude impossible.
C’est aussi ce qui explique pourquoi le fonctionnement tout ou rien peut apparaître : contrôler parfaitement ou abandonner, suivre une habitude sans aucun écart ou considérer qu’elle est perdue. Si ce mécanisme te ressemble, Le piège du “tout ou rien” : celui qui sabote tes nouvelles habitudes financières complète directement cette réflexion.
Contrôle utile ou contrôle de protection : comment reconnaître la différence ?
Situation | Contrôle utile | Surcontrôle de protection | Nouvelle réponse possible |
Vérifier son budget | Consulter ses chiffres à un rythme défini | Vérifier plusieurs fois sans information nouvelle | Respecter le prochain moment de vérification prévu |
Prendre une décision | Réunir les informations réellement nécessaires | Chercher encore des garanties alors que l’essentiel est connu | Décider avec un niveau d’information suffisant |
Lancer un projet | Préparer les principaux risques | Vouloir anticiper toutes les réactions possibles | Prévoir l’essentiel puis observer le réel |
Dépenser | Vérifier que la dépense correspond au budget | Ressentir le besoin de se rassurer immédiatement après | Tolérer quelques instants l’inconfort sans revérifier |
Attendre un résultat | Définir quand faire le bilan | Modifier constamment la stratégie | Laisser une durée d’observation suffisante |
Faire une erreur | Corriger ce qui peut l’être | Rejouer mentalement la décision pour retrouver une maîtrise impossible | Extraire l’information utile puis poursuivre |
Ce tableau permet de voir quelque chose d’essentiel : le même comportement peut être sain ou devenir excessif selon sa fréquence, son contexte et surtout sa fonction.
Vérifier n’est pas le problème.
Prévoir n’est pas le problème.
Le problème apparaît lorsque ton sentiment de sécurité commence à dépendre de ta capacité à éliminer chaque zone d’incertitude.
Pourquoi ton esprit réclame parfois encore plus de contrôle
Il existe une phase particulièrement déroutante : tu commences à relâcher certains automatismes, mais au lieu de ressentir immédiatement davantage de confiance, ton envie de contrôler semble momentanément augmenter.
Cela ne signifie pas forcément que tu régresses.
Tu remarques peut-être simplement davantage un mécanisme qui fonctionnait auparavant presque automatiquement.
Imagine quelqu’un qui vérifie systématiquement ses chiffres dès qu’une inquiétude apparaît. La vérification apaise momentanément la tension. Il devient alors difficile de savoir ce qui se serait produit s’il n’avait pas vérifié.
En retardant volontairement cette vérification lorsque la situation ne présente pas de risque réel, il rencontre quelque chose qu’il évitait jusque-là : l’incertitude elle-même.
C’est ici que « lâcher prise » cesse d’être une jolie formule.
Il devient un apprentissage.
Non pas celui de faire confiance aveuglément à la vie, mais celui de constater progressivement :
« Je ne maîtrise pas tout ce qui va se produire, mais je peux faire face à ce qui se présente. »
Cette nuance est fondamentale pour ton rapport à l’argent.
La sécurité ne vient plus uniquement de la prédiction.
Elle commence aussi à venir de ta capacité à t’adapter.
Si l’incertitude financière déclenche particulièrement ce réflexe chez toi, Ce que ton rapport à l’incertitude révèle sur ton subconscient permet d’explorer plus précisément cette dimension.
Exercice : les 3 cercles de sécurité
Prends une situation financière qui occupe actuellement beaucoup de place dans ton esprit.
Pas nécessairement la plus grave. Choisis plutôt une situation dans laquelle tu remarques que tu analyses, vérifies ou anticipes beaucoup.
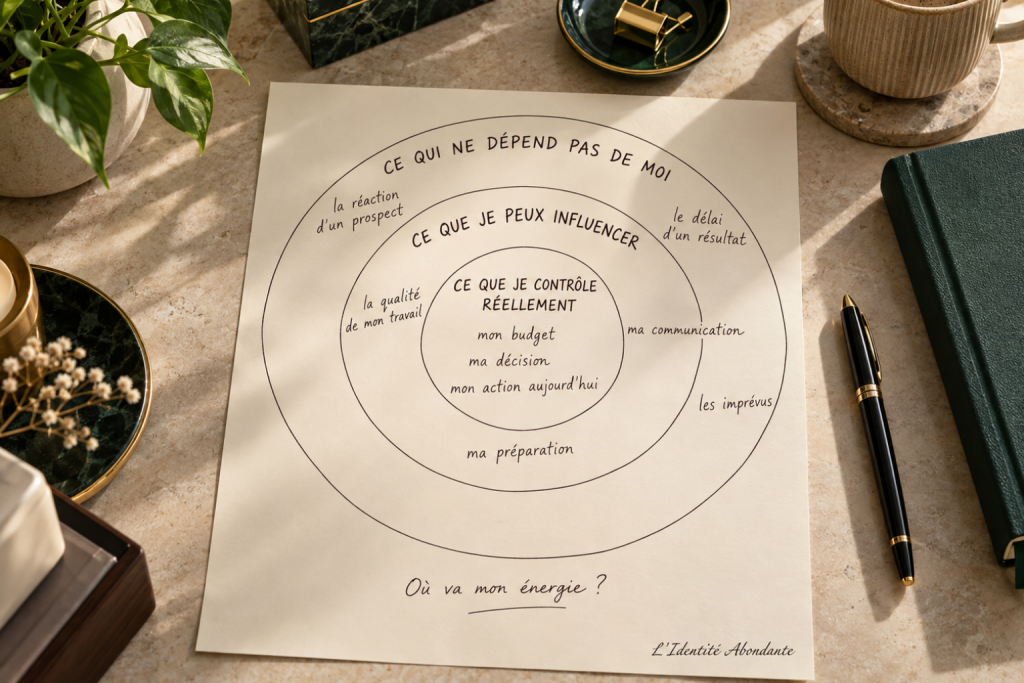
Sur une feuille, dessine trois cercles.
Cercle 1 — Ce que je contrôle réellement
Écris uniquement ce qui dépend directement de toi.
Par exemple :
- le montant maximal que tu acceptes d’investir ;
- la date à laquelle tu vas prendre ta décision ;
- les informations que tu peux vérifier ;
- la personne que tu peux contacter ;
- l’action que tu peux effectuer aujourd’hui.
Cercle 2 — Ce que je peux influencer sans le garantir
Tu peux préparer une offre, améliorer ton travail, communiquer plus clairement ou demander un retour.
Mais tu ne peux pas garantir la réponse de l’autre personne.
Ce deuxième cercle est souvent celui que le surcontrôle tente de transformer artificiellement en premier cercle.
Cercle 3 — Ce qui ne dépend pas de moi
La réaction d’un prospect.
Un changement imprévu.
Le délai exact d’un résultat.
La décision d’une autre personne.
Une partie de l’environnement économique.
Observe ensuite où se concentre ton énergie mentale.
Si tu consacres davantage d’énergie au troisième cercle qu’au premier, ton besoin de contrôle ne t’aide peut-être plus à agir : il essaie de t’éviter de ressentir l’incertitude.
Choisis alors une seule action dans le premier cercle, réalise-la, puis décide consciemment de ne rien ajouter pendant une durée déterminée.
C’est important.
Tu n’es pas en train de t’entraîner à « ne rien faire ».
Tu apprends à cesser d’ajouter des actions uniquement pour diminuer ton inconfort.
Voici à quoi peut ressembler l’exercice une fois posé sur papier. L’objectif n’est pas de remplir parfaitement chaque cercle, mais de rendre visible une distinction que l’esprit mélange facilement lorsqu’il cherche de la sécurité : ce que tu peux réellement décider, ce que tu peux seulement influencer et ce que tu dois finalement accepter de ne pas maîtriser.
Une fois cette distinction devenue plus claire, une autre difficulté peut apparaître : comment continuer à agir lorsque tu sais justement qu’une partie du résultat restera incertaine ? Si c’est là que tu as tendance à hésiter, reporter ou chercher une garantie supplémentaire, l’article Agir sans tout savoir : 5 réflexes pour avancer malgré l’incertitude financière te permettra de transformer cette prise de conscience en décisions plus concrètes, sans attendre de pouvoir tout prévoir.
Ce que lâcher prise change concrètement dans tes décisions financières
Le premier changement n’est pas forcément visible sur ton compte bancaire.
Il peut apparaître dans l’espace entre une inquiétude et ta réaction.
Avant, une incertitude déclenchait immédiatement une vérification.
Maintenant, tu attends quelques minutes.
Avant, un résultat décevant déclenchait un changement complet de stratégie.
Maintenant, tu regardes si tu disposes réellement de suffisamment de données pour conclure.
Avant, une erreur devenait la preuve qu’il fallait encore davantage anticiper.
Maintenant, tu peux la considérer comme une information.
Ce petit espace entre le déclencheur et ta réponse est précieux, parce qu’il permet progressivement à tes décisions d’être moins dictées par l’urgence intérieure.
Cela ne signifie pas que tu deviendras systématiquement plus audacieux.
Parfois, une décision réfléchie consistera précisément à ne pas dépenser, ne pas investir ou ne pas poursuivre une opportunité.
La différence est ailleurs : tu décides davantage à partir des faits et de tes priorités, et moins uniquement pour obtenir un soulagement immédiat.
C’est exactement ce qui permet de commencer à agir différemment sans ajouter une nouvelle injonction à « faire plus ».
Construire une nouvelle sécurité sans devenir passif
Le véritable opposé du surcontrôle n’est pas l’insouciance.
C’est la souplesse.
Une sécurité plus souple pourrait ressembler à ceci :
Je prépare ce qui peut l’être.
Je vérifie ce qui mérite de l’être.
Je décide lorsque j’ai suffisamment d’informations.
Et je garde de l’énergie pour m’adapter à ce que je ne pouvais pas prévoir.
Cette manière de fonctionner est particulièrement importante avec l’argent, parce qu’aucune stratégie financière, entrepreneuriale ou professionnelle ne permet d’abolir complètement l’incertitude.
Tu peux cependant développer quelque chose de différent : la confiance dans ta capacité à répondre au réel lorsqu’il arrive.
C’est une sécurité moins spectaculaire que la promesse de tout maîtriser.
Mais elle est aussi moins fragile.
Si tu souhaites approfondir cette transition, Comment reprogrammer ton besoin de contrôle pour retrouver une sécurité intérieure constitue la suite la plus naturelle de cet article : on ne cherche plus seulement à comprendre le surcontrôle, mais à modifier progressivement la fonction de sécurité qu’il remplissait.
Conclusion : tu n’as pas besoin de choisir entre contrôle et chaos
Lâcher prise ne consiste pas à fermer les yeux sur tes finances.
Il ne consiste pas non plus à arrêter de planifier, à dépenser sans réfléchir ou à croire que tout finira nécessairement par fonctionner.
Il consiste à reconnaître une frontière essentielle :
certaines choses demandent une action ; d’autres demandent de tolérer de ne pas encore savoir.
Lorsque ton besoin de contrôle commence à diminuer, l’incertitude peut momentanément devenir plus visible. Mais c’est précisément dans cet espace que peut se construire une autre forme de sécurité : non plus celle qui exige que tout se déroule comme prévu, mais celle qui repose davantage sur ta capacité à observer, décider, ajuster et continuer.
Et peut-être que le véritable lâcher-prise commence là.
Pas lorsque tu n’as plus besoin de sécurité.
Mais lorsque ta sécurité n’exige plus que tu contrôles tout.
Et si tu explorais ce besoin de contrôle autrement ?
Comprendre pourquoi tu cherches à tout contrôler est une première étape. Mais certains automatismes deviennent beaucoup plus perceptibles lorsque tu t’accordes quelques minutes pour ralentir, observer ce qui se passe en toi et remarquer ce que l’incertitude vient réellement réveiller.
C’est dans cette intention que je te propose une méditation guidée offerte, pour t’aider à porter un autre regard sur ces réactions intérieures, sans chercher à les forcer ni à les faire disparaître.
Pour recevoir ta méditation guidée offerte, descends tout en bas de cette page, sous la FAQ, puis remplis simplement le formulaire. ↓
FAQ — Besoin de contrôle et lâcher-prise
Pourquoi ai-je besoin de tout contrôler ?
Le besoin de contrôle peut avoir plusieurs causes. Il peut notamment servir à réduire l’incertitude, anticiper les risques ou retrouver temporairement un sentiment de sécurité. Il devient problématique lorsqu’il génère davantage de stress qu’il n’en résout ou empêche d’agir.
Comment apprendre à lâcher prise quand on veut tout contrôler ?
Commence par distinguer ce qui dépend réellement de toi de ce que tu peux seulement influencer. Agis sur le premier, prépare raisonnablement le second et entraîne-toi progressivement à ne pas intervenir sur le reste.
Lâcher prise signifie-t-il arrêter de contrôler ses finances ?
Non. Lâcher prise ne signifie pas abandonner la gestion financière. Budget, épargne, vérifications et planification restent utiles. L’objectif est d’éviter que la recherche de sécurité se transforme en vérification ou anticipation excessive.
Pourquoi lâcher prise peut-il d’abord augmenter l’inconfort ?
Si le contrôle était utilisé pour diminuer rapidement l’incertitude, ne pas l’utiliser laisse cette incertitude momentanément plus perceptible. Une adaptation progressive est donc généralement plus réaliste qu’un changement brutal.
Comment reconnaître le surcontrôle ?
Une question utile est : « Cette action m’apporte-t-elle une information nouvelle ou essaie-t-elle seulement de me rassurer ? » Des vérifications répétées sans nouvelle information peuvent être un indice de surcontrôle.
Peut-on lâcher prise tout en restant ambitieux ?
Oui. L’ambition concerne la direction et les actions que tu choisis. Le lâcher-prise concerne surtout ce que tu acceptes de ne pas pouvoir garantir ou contrôler pendant le processus.


4 réponses